
상속세율 10퍼센트부터 50퍼센트까지 공제를 뺀 금액에만 붙습니다
상속세율이 최고 50퍼센트라는 말을 들으면 가족은 재산의 절반이 세금으로 나간다고 걱정합니다. 실제로 세율은 재산 전체에 붙지 않습니다. 빚과 장례비, 여러 공제를 뺀 뒤 남은 과세표준에만 붙고, 그것도 구간마다 나눠서 붙습니다.
그래서 같은 재산이라도 배우자가 있는지, 빚이 얼마인지에 따라 세금이 크게 달라집니다. 세율 구간부터 계산 순서, 금액을 움직이는 것까지 차례로 뜯어봅니다.
세율은 과세표준에 따라 다섯 구간으로 나뉩니다
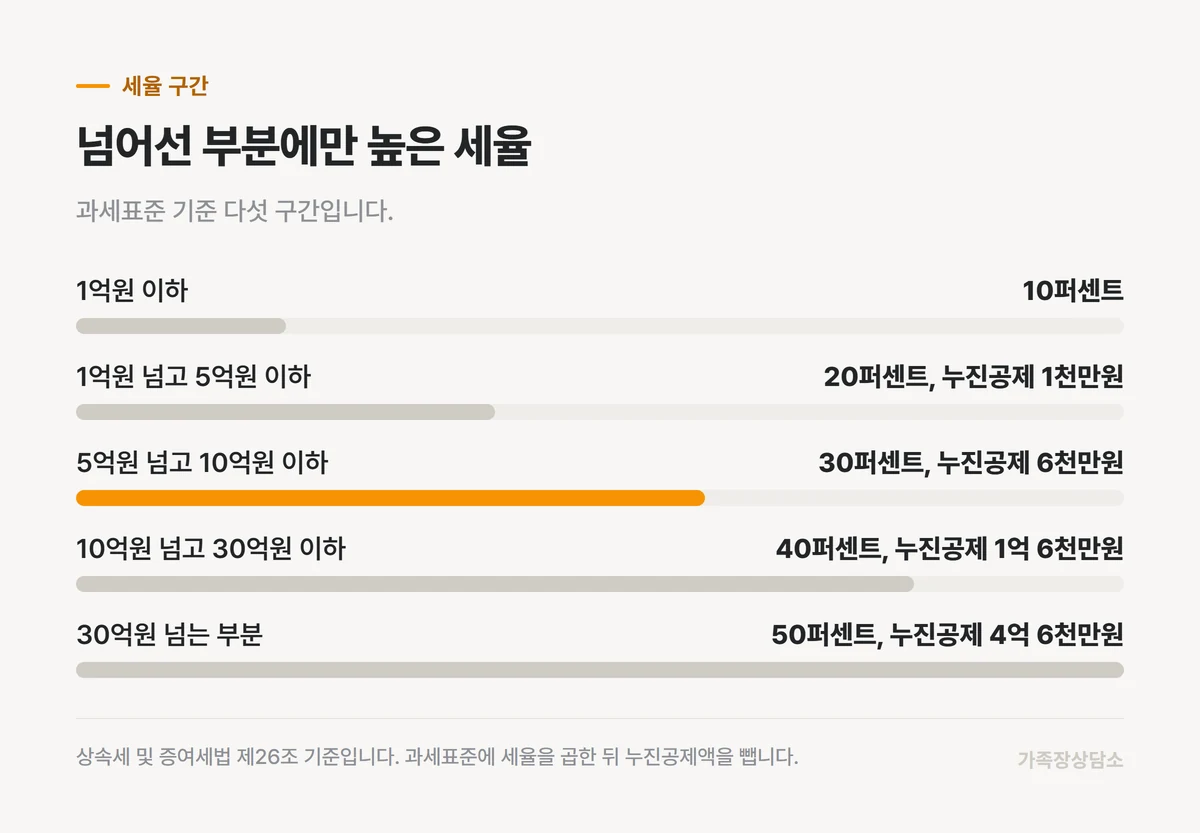
상속세 및 증여세법은 상속세율을 다섯 구간으로 정합니다. 과세표준이 1억원 이하면 10퍼센트, 5억원 이하면 20퍼센트, 10억원 이하면 30퍼센트, 30억원 이하면 40퍼센트, 그 위는 50퍼센트입니다.
구간이 올라간다고 전체 금액에 높은 세율이 붙지는 않습니다. 넘어선 부분에만 높은 세율이 붙습니다. 계산을 쉽게 하려고 쓰는 것이 누진공제입니다. 과세표준에 해당 구간 세율을 곱한 뒤 누진공제액을 빼면 같은 결과가 나옵니다.
세율을 곱하기 전에 빚과 장례비와 공제를 먼저 뺍니다
계산 순서는 이렇습니다. 고인의 재산을 모두 더하고, 갚아야 할 빚과 장례비를 뺍니다. 여기서 상속공제를 다시 뺀 금액이 과세표준입니다. 세율은 이 마지막 금액에 곱합니다.
장례비는 영수증이 없어도 500만원까지 인정되고, 증빙이 있으면 1,000만원까지 뺄 수 있습니다. 봉안시설이나 자연장지 비용은 500만원까지 따로 더해집니다. 자세한 기준은 장례비 상속세 공제 글에 있습니다.
공제가 클수록 적용되는 구간이 낮아집니다
가장 많이 쓰는 공제는 일괄공제 5억원입니다. 배우자가 있으면 배우자공제가 최소 5억원 더해집니다. 고인의 예금처럼 금융재산이 있으면 그 일부를 빼 주는 금융재산공제도 있습니다.
공제가 커지면 과세표준이 줄고, 그만큼 낮은 구간의 세율이 적용됩니다. 배우자가 있는 가족이 상속세를 거의 내지 않는 경우가 많은 이유가 여기에 있습니다. 공제 한도를 넘는 재산이 있는지부터 보는 것이 순서입니다.
배우자가 있는지에 따라 같은 재산에도 세금이 다섯 배 차이 납니다
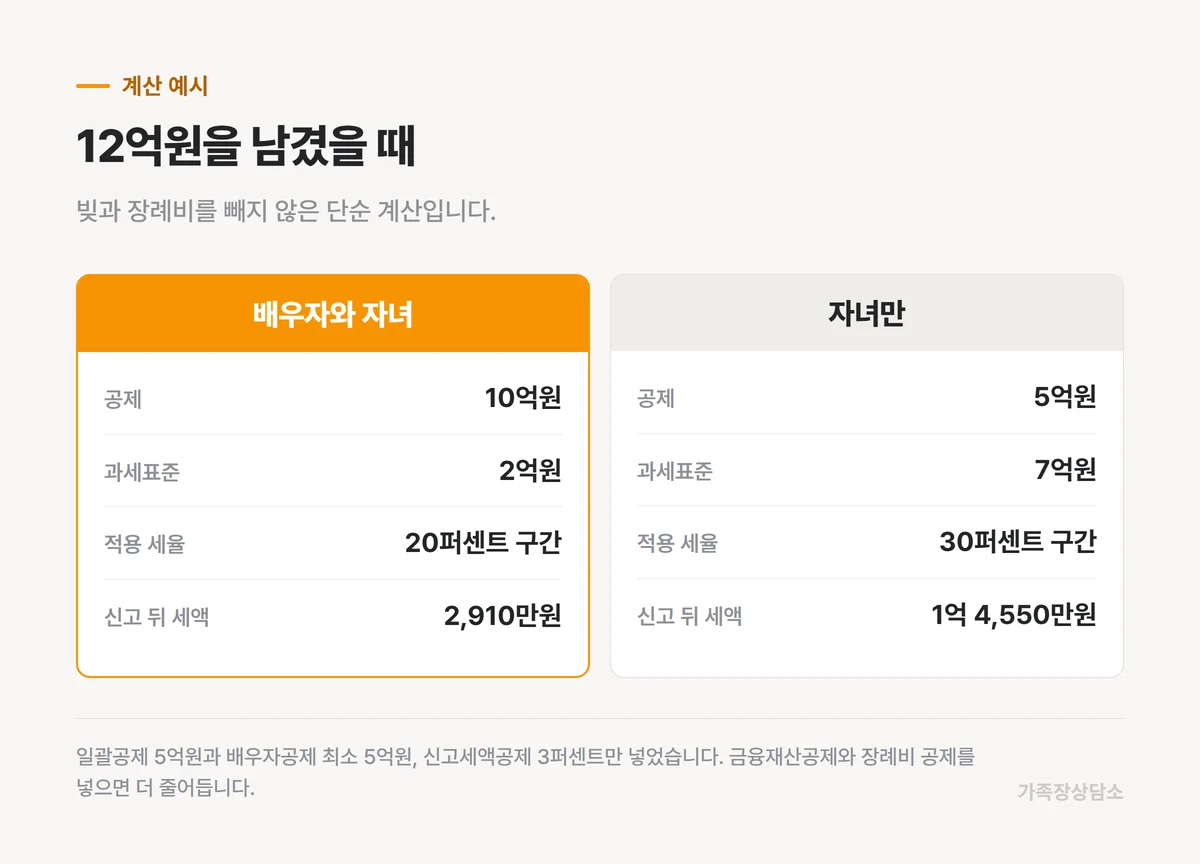
고인이 12억원을 남겼다고 해 봅니다. 빚과 장례비, 금융재산공제는 빼지 않은 단순 계산입니다. 배우자와 자녀가 있으면 일괄공제와 배우자공제로 10억원을 빼고, 2억원에 20퍼센트 구간 세율이 붙습니다.
배우자 없이 자녀만 있으면 일괄공제 5억원만 빠집니다. 7억원이 과세표준이 되고 30퍼센트 구간 세율이 붙습니다. 두 경우 모두 기한 안에 신고하면 세액의 3퍼센트를 깎아 주는 신고세액공제가 더해집니다. 공제를 다 빼고 나면 첫 경우는 3,000만원의 3퍼센트를 깎아 2,910만원, 둘째 경우는 1억 5,000만원의 3퍼센트를 깎아 1억 4,550만원이 됩니다. 재산은 같아도 배우자공제 하나가 구간을 한 칸 내립니다.
줄일 수 있는 것은 공제 증빙이고 바꿀 수 없는 것은 세율입니다
세율과 구간은 법으로 정해져 있어 가족이 손댈 수 없습니다. 가족이 챙길 수 있는 것은 빼야 할 금액을 빠짐없이 증명하는 일입니다. 고인의 빚 증명서류, 장례비 영수증, 봉안이나 자연장 계약서를 모아 둡니다.
신고 기한도 금액을 움직입니다. 기한 안에 신고하면 3퍼센트를 깎아 주고, 늦으면 가산세가 붙습니다. 신고 기한은 돌아가신 달의 말일부터 여섯 달입니다. 일정은 상속세 신고 글에서 볼 수 있습니다.
상속인이 여럿이면 세금도 받은 몫만큼 나눠 냅니다
상속세는 상속인 한 사람이 아니라 받은 재산 전체를 기준으로 계산합니다. 계산한 세금은 상속인마다 받은 몫의 비율대로 나눠 냅니다. 재산을 많이 받은 사람이 세금도 많이 내는 구조입니다.
다만 상속인들은 받은 재산 한도 안에서 서로의 세금에 함께 책임을 집니다. 한 사람이 세금을 내지 않으면 다른 상속인에게 고지가 올 수 있습니다. 그래서 신고 전에 누가 얼마를 받고 세금을 어떻게 나눌지 함께 정해 두는 편이 낫습니다.
재산을 어떻게 나눌지 합의했다면 분할협의서로 남깁니다. 작성 방법은 상속재산분할협의서 글에 있습니다. 세금을 한 번에 내기 어렵다면 나눠 내는 방법도 있으니 신고할 때 세무서에 함께 물어봅니다.
재산이 공제 합계보다 적으면 낼 상속세가 없습니다. 이때도 부동산이 있다면 신고를 해 두는 편이 나중에 팔 때 유리할 수 있습니다. 재산이 공제를 크게 넘는다면 세무사와 계산을 맞춰 보는 것이 안전합니다.
장례비 자체를 줄이고 싶다면 형식부터 비교합니다. 형식별 기준가는 장례 형식 안내에서, 지역별 장례식장 공개 가격은 장례식장 비용 데이터에서 볼 수 있습니다.
같이 읽으면 좋은 기록
전체 보기
장례식비용 영수증은 장례식장과 장례용품과 화장장 세 곳에서 따로 나옵니다
장례식비용은 한 곳에 한 번에 내는 돈이 아닙니다. 장례식장 이용료, 관과 수의와 인력 같은 장례용품, 화장시설 사용료가 각각 다른 곳에서 다른 때에 청구됩니다. 무엇을 언제 내는지와 정산 전에 볼 것을 정리했습니다.
상속포기신고서 고인의 마지막 주소지 가정법원에 석 달 안에 냅니다
상속포기신고서는 상속이 시작된 것을 안 날부터 석 달 안에 고인의 마지막 주소지 가정법원에 냅니다. 함께 낼 서류, 가족이 함께 낼 때와 미성년 자녀가 있을 때, 다음 순위로 넘어가는 경우를 정리했습니다.
유류분 자녀는 법정상속분의 절반까지 돌려받을 수 있습니다
유류분은 고인이 재산을 한 사람에게 몰아주어도 다른 상속인이 최소한 받을 수 있는 몫입니다. 자녀와 배우자는 법정상속분의 절반, 부모는 3분의 1이고 형제자매는 2024년부터 청구할 수 없습니다. 계산 예시와 기한을 담았습니다.