
장례비 상속세 공제 영수증이 없어도 500만원은 인정됩니다
장례를 치르고 나면 상속 신고를 앞두고 장례비를 얼마나 빼 주는지 묻는 가족이 많습니다. 장례비는 상속재산에서 빼고 상속세를 계산합니다. 빼 주는 금액에는 한도와 바닥이 함께 정해져 있습니다.
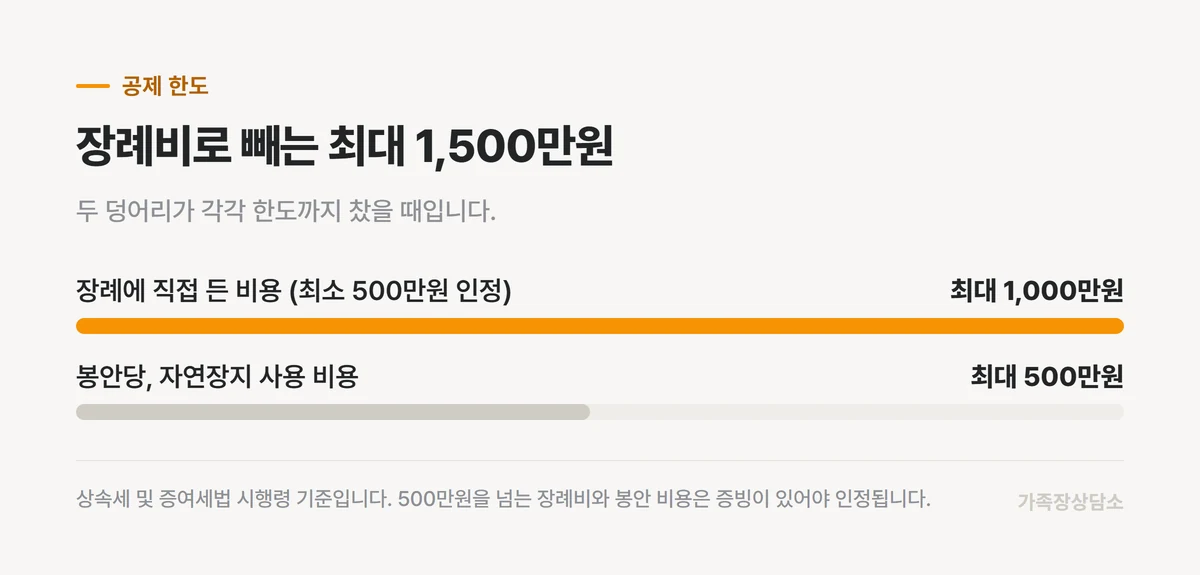
상속세 및 증여세법 시행령은 장례비를 두 덩어리로 나눕니다. 장례를 치르는 데 직접 든 비용과 봉안당이나 자연장지를 쓰는 비용입니다. 덩어리마다 인정되는 범위가 다릅니다.
이 두 덩어리가 각각 얼마까지 인정되는지, 무빈소와 가족장 기준가로 계산하면 얼마가 빠지는지 차례로 뜯어 봅니다.
장례에 직접 든 비용은 500만원에서 1,000만원 사이로 인정됩니다
장례식장 비용, 염습과 입관, 관과 수의, 운구 차량처럼 장례를 치르는 데 쓴 돈이 첫 덩어리입니다. 이 덩어리에는 바닥과 천장이 있습니다.
실제로 쓴 금액이 500만원보다 적어도 500만원을 뺍니다. 1,000만원을 넘게 썼다면 1,000만원까지만 뺍니다. 그 사이라면 쓴 금액 그대로 뺍니다.
바닥이 있는 덕분에 작게 치른 장례가 공제에서 손해를 보지 않습니다. 장례를 300만원에 치렀어도 상속세를 계산할 때는 500만원이 빠집니다.
봉안당이나 자연장 비용은 500만원까지 따로 더해집니다
두 번째 덩어리는 유골을 모시는 비용입니다. 봉안당 사용료나 자연장지 사용료가 여기에 들어갑니다. 첫 덩어리와 별도로 500만원까지 뺍니다.
두 덩어리를 합치면 장례비로 뺄 수 있는 금액은 최대 1,500만원입니다. 장례 비용 1,000만원과 봉안 비용 500만원이 각각 한도까지 찼을 때입니다.
봉안 비용은 첫 덩어리와 달리 바닥이 없습니다. 쓴 금액만큼만 빼므로 영수증이나 계약서가 있어야 합니다. 봉안당 비용이 공설과 사설에서 얼마나 차이 나는지는 봉안당 안치 비용, 공설과 사설 사이에서 가장 크게 벌어집니다에서 다뤘습니다.
매장이라면 묘지와 비석 비용은 첫 덩어리에 함께 들어갑니다
봉안당이나 자연장이 아니라 매장으로 모시면 계산이 달라집니다. 묘지를 사는 비용, 공원묘지 사용료, 비석과 상석 비용은 두 번째 덩어리가 아니라 장례에 직접 든 비용에 들어갑니다.
그래서 매장은 첫 덩어리의 천장인 1,000만원에 빨리 닿습니다. 장례식장 비용에 묘지 비용이 더해지면 1,000만원을 넘기기 쉽고, 넘는 부분은 빠지지 않습니다. 봉안 비용 500만원 덩어리는 쓸 일이 없습니다.
선산에 모셔 묘지 구입비가 들지 않는다면 장례식장 비용과 비석 비용이 첫 덩어리를 채웁니다. 매장과 화장 사이에서 아직 정하지 못했다면 매장과 화장, 선산이 있어도 먼저 확인할 세 가지를 먼저 보면 됩니다.
500만원을 넘게 빼려면 쓴 돈을 증명해야 합니다
영수증이 없어도 인정되는 것은 바닥인 500만원까지입니다. 그보다 많이 쓴 장례비를 빼려면 실제로 지출한 증빙이 있어야 합니다.
장례식장 정산서와 카드 영수증, 상조 회사에 낸 대금의 영수증이 여기에 쓰입니다. 장례를 치르는 이틀이나 사흘 동안은 영수증을 챙길 여유가 없습니다. 정산할 때 장례식장에 상세 내역서를 따로 달라고 하면 나중에 다시 떼러 갈 일이 없습니다.
현금으로 치른 항목은 증빙이 남지 않기 쉽습니다. 계좌이체로 내거나 받은 사람에게 영수증을 받아 둡니다.
형식별 기준가로 계산하면 빠지는 금액이 달라집니다
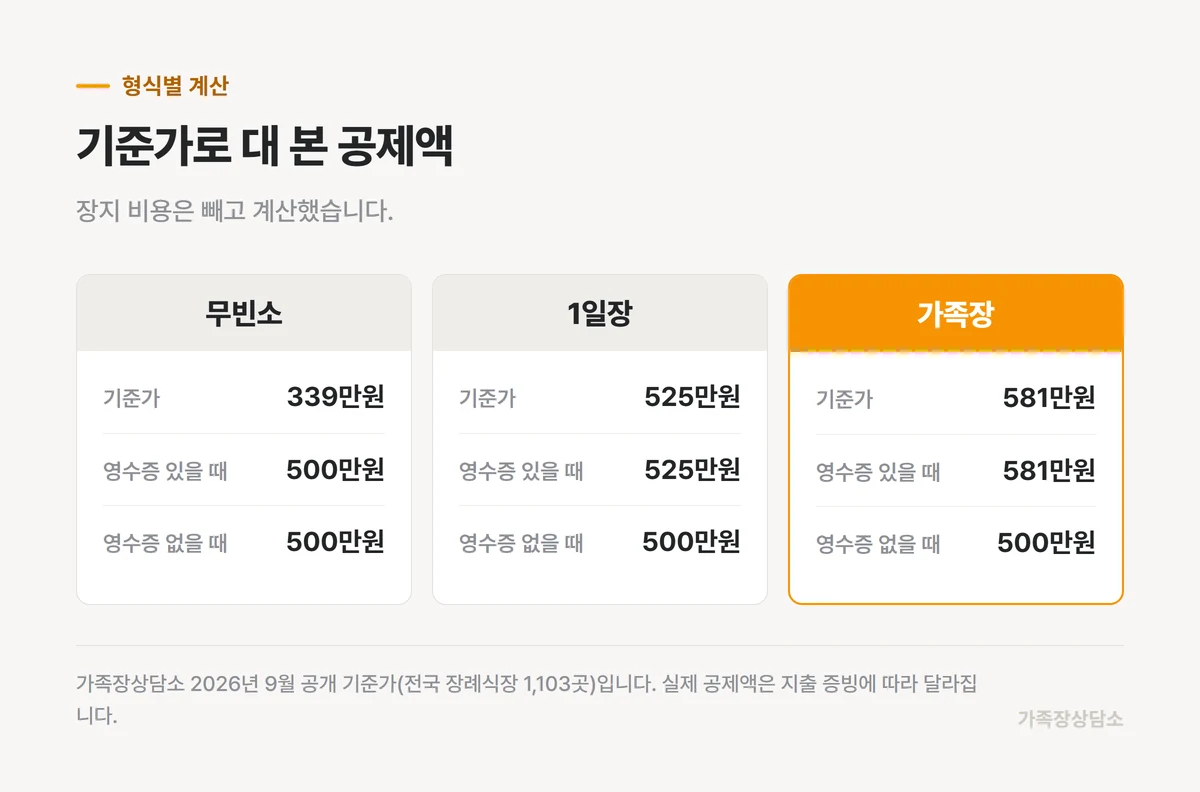
가족장상담소가 전국 장례식장 1,103곳의 공개 가격으로 낸 2026년 9월 기준가에 이 규칙을 대 보면 형식마다 계산이 다르게 나옵니다. 장지 비용은 기준가에 들어 있지 않아 따로 더합니다.
무빈소는 기준가가 500만원 아래라서 영수증이 없어도 500만원이 빠집니다. 1일장과 가족장은 500만원을 넘기 때문에 영수증이 있어야 기준가만큼 뺄 수 있습니다. 영수증을 챙기지 못하면 500만원까지만 빠집니다.
형식을 정할 때 공제를 기준으로 삼을 필요는 없습니다. 다만 1일장이나 가족장으로 치른다면 영수증을 모아 둘 이유가 분명해집니다. 형식별 기준가의 구성은 1일장 비용 무빈소에 빈소 하루와 조문객 식사가 더해집니다에 있습니다.
상속세 신고 대상이 아니라면 공제를 따로 챙기지 않아도 됩니다
장례비 공제는 상속세를 계산할 때 쓰는 항목입니다. 상속재산이 여러 공제를 합친 금액 안에 들어 세금이 나오지 않는 집이라면 장례비를 빼도 달라지는 것이 없습니다.
상속세를 내야 하는지는 재산의 종류와 가족 구성에 따라 달라집니다. 부동산이나 예금이 있다면 세무사에게 먼저 대상인지 묻는 편이 정확합니다. 신고 기한은 사망한 날이 속한 달의 말일부터 6개월입니다.
장례비를 줄이는 쪽이 궁금하다면 장례비 지원 제도, 신청하지 않으면 나오지 않습니다도 함께 보면 됩니다. 장례 형식별 총액을 지역 기준으로 알고 싶다면 1522-9939에서 정리해 드립니다.
같이 읽으면 좋은 기록
전체 보기
장례 견적 비교 세 곳 견적서를 같은 줄에 놓고 봅니다
장례 견적서는 곳마다 들어간 항목이 달라 총액만으로는 비교가 되지 않습니다. 빠진 항목, 식대 기준, 관과 수의, 빈소 사용 단위, 상조 견적의 범위를 차례로 맞춰 보는 방법을 상황별로 적었습니다.
1일장 비용 무빈소에 빈소 하루와 조문객 식사가 더해집니다
1일장 기준가는 전국 525만원입니다. 이 가운데 339만원은 무빈소와 똑같이 드는 항목이고, 186만원이 빈소 하루와 조문객 40명 접객으로 더해지는 몫입니다. 지역별 차이와 견적에서 움직이는 자리를 나눠 적었습니다.
가족장 비용, 조문객이 서른 명이면 줄어드는 항목이 정해져 있습니다
가족장 기준가는 조문 30명, 소형 빈소 기준 581만원입니다. 일반 3일장보다 줄어드는 곳은 빈소와 접객이고 의전과 화장 비용은 그대로 남습니다. 예상 조문객 수에 따라 무엇을 확인할지 나눠 적었습니다.